
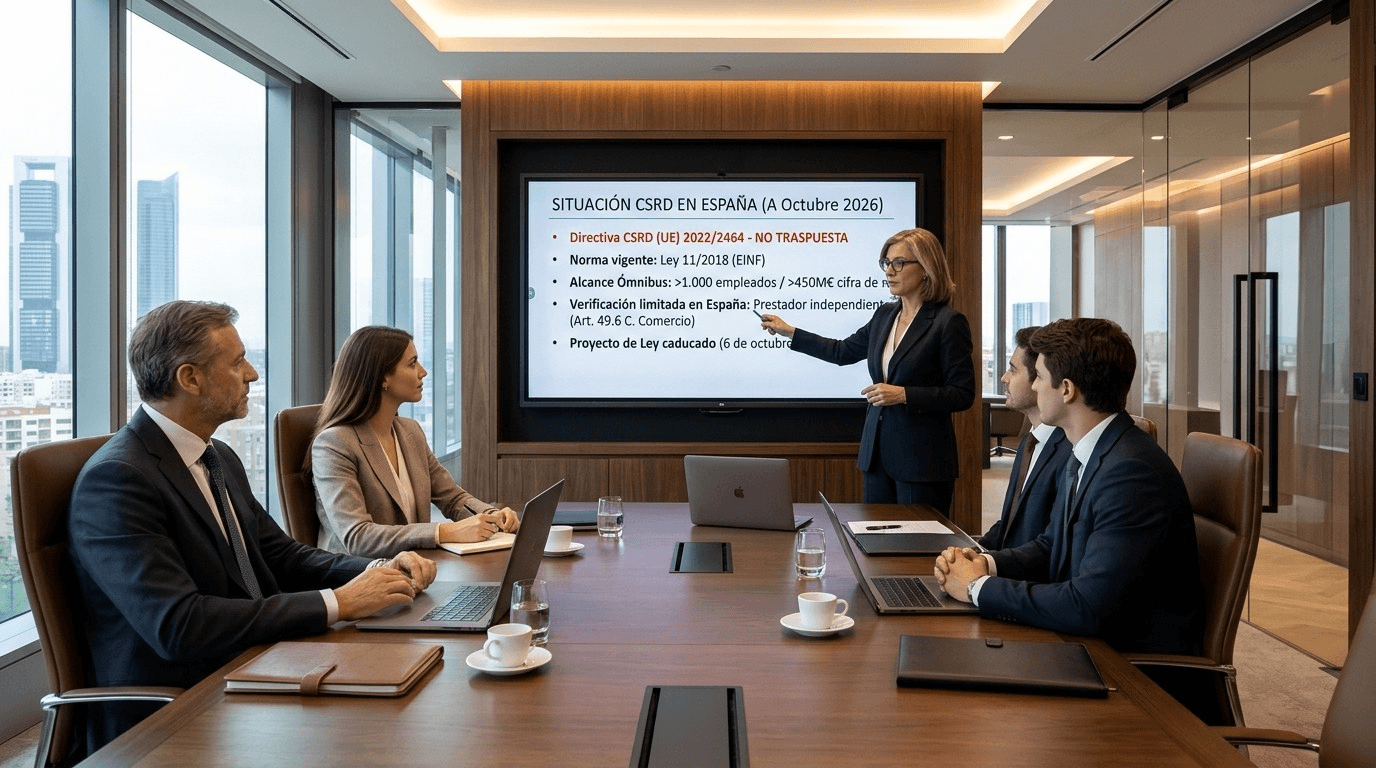
La Directiva sobre información de sostenibilidad (CSRD) cambia lo que las grandes empresas publican sobre su sostenibilidad y cómo se verifica. En España todavía no está en vigor: la Ley 11/2018, que regula el estado de información no financiera (EINF), sigue siendo la norma aplicable. Este artículo recoge el estado de la norma a 25 de octubre de 2026, con fuentes primarias. Donde algo puede cambiar, lo decimos.
Qué es la CSRD#
La Directiva (UE) 2022/2464, publicada en el Diario Oficial de la UE el 16 de diciembre de 2022, modifica la Directiva 2013/34/UE, el Reglamento (UE) 537/2014 y las directivas 2004/109/CE y 2006/43/CE. Su objetivo es que las empresas publiquen información de sostenibilidad comparable y verificable, según normas europeas.
Sustituye los artículos de información no financiera que introdujo la Directiva 2014/95/UE, la llamada NFRD. La CSRD no deroga formalmente esa directiva: reemplaza los artículos que insertó en la Directiva 2013/34/UE.
El plazo de transposición venció el 6 de julio de 2024 para los artículos 1 a 3 de la directiva. España no la ha traspuesto.
Calendario y el paquete Ómnibus#
La versión original escalonaba la aplicación por tamaño y tipo de empresa. Dos normas posteriores la han cambiado:
| Norma | Publicación en el DOUE | Qué hace |
|---|---|---|
| Directiva (UE) 2025/794, aplazamiento | 16 de abril de 2025 (en vigor el 17 de abril) | Aplaza dos años la aplicación prevista en las letras b) y c) del artículo 5.2 de la CSRD |
| Directiva (UE) 2026/470, Ómnibus I | 26 de febrero de 2026 (en vigor el 18 de marzo) | Reduce el alcance a empresas de más de 1.000 trabajadores y más de 450 millones de euros de cifra neta de negocios. Transposición a más tardar el 19 de marzo de 2027 (artículos 1 a 3) |
Con la Ómnibus, las empresas del nuevo alcance empiezan con los ejercicios que comiencen a partir del 1 de enero de 2027. Las que ya estaban obligadas desde el ejercicio 2024 siguen sujetas durante los ejercicios 2024 a 2026, sin perjuicio de la exención que se explica a continuación. Se elimina el grupo de pymes cotizadas.
Los Estados miembros pueden eximir, por los ejercicios 2025 y 2026, a las empresas que ya estaban obligadas desde el ejercicio 2024 y no superen alguno de los dos umbrales (450 millones de euros de volumen de negocios o 1.000 trabajadores). El comunicado conjunto de la CNMV y el ICAC de 20 de octubre de 2026 señala que, en España, no se ha establecido ninguna exención para esos ejercicios, al no haber transposición.
Según los metadatos del Registro de la UE (Cellar), a 25 de octubre de 2026 solo estas dos directivas modifican la CSRD.
Normas ESRS#
Las normas europeas de información de sostenibilidad (ESRS) están en el Reglamento Delegado (UE) 2023/2772, publicado el 22 de diciembre de 2023. Se aplican a los ejercicios que empiecen desde el 1 de enero de 2024. Después han llegado dos cambios:
- Reglamento Delegado (UE) 2025/1416, publicado el 10 de noviembre de 2025. Amplía la introducción gradual de requisitos (apéndice C de la NEIS 1) y las exenciones temporales para empresas de más de 750 asalariados. No es un aplazamiento general.
- Reglamento Delegado (UE) 2026/1563, publicado el 21 de septiembre de 2026. Sustituye por completo los anexos I y II. Entra en vigor el 10 de noviembre de 2026, así que a 25 de octubre todavía no está en vigor. Se aplica a los ejercicios que comiencen a partir del 1 de enero de 2027. Para los que comiencen en 2026, el reglamento permite elegir entre tres vías: el conjunto anterior con las modificaciones de 2025/1416, el nuevo conjunto (Set 2), o el anterior con las exenciones del Set 2.
El Reglamento Delegado (UE) 2026/1560 se aprobó el mismo día que el 2026/1563 y establece el estándar voluntario para las empresas protegidas por el límite máximo para la cadena de valor.
Situación en España#
La CSRD no está traspuesta. El Proyecto de Ley de información empresarial sobre sostenibilidad (expediente 121/000038 del Congreso) se presentó el 31 de octubre de 2024 y se publicó en el Boletín de las Cortes el 15 de noviembre de 2024. No ha sido aprobado. Según la ficha del Congreso, quedó caducado el 6 de octubre de 2026. No consta que se retirara.
La caducidad coincide con la disolución de las Cortes. La ficha del Congreso indica la caducidad desde el 6 de octubre de 2026. Ese mismo día se publicó en el BOE el Real Decreto 806/2026, de 5 de octubre, de disolución del Congreso de los Diputados y del Senado y de convocatoria de elecciones, que disolvió el Congreso y el Senado y convocó elecciones para el 29 de noviembre de 2026. El artículo 207 del Reglamento del Congreso prevé que, al disolverse la Cámara, caduquen los asuntos pendientes de examen y resolución, salvo los que deba conocer la Diputación Permanente. La ficha no indica la causa; la relación entre ambas fechas es nuestra lectura.
Lo que sigue vigente es la Ley 11/2018. El tercer comunicado conjunto de la CNMV y el ICAC, de 20 de octubre de 2026, recuerda que las entidades obligadas deben seguir elaborando el EINF mientras esta ley esté vigente. El artículo 262.5 de la Ley de Sociedades de Capital remite al artículo 49.5 a 7 del Código de Comercio, que regulan el estado de información no financiera. Para más detalle, consulta el artículo sobre el EINF y su verificación.
Verificación del informe de sostenibilidad#
La directiva prevé una verificación con seguridad limitada. El auditor, cuando proceda, emite una opinión sobre si el informe cumple los requisitos de la directiva, incluidas las normas ESRS, el proceso de identificación de la información, el marcado digital y el artículo 8 del Reglamento (UE) 2020/852.
Sobre quién puede prestarla, el artículo 34 de la Directiva 2013/34/UE, en la redacción de la CSRD, establece tres opciones:
- El auditor o la sociedad de auditoría que audita las cuentas.
- Si el Estado lo permite, otro auditor o sociedad de auditoría.
- Si el Estado lo permite, un prestador independiente de servicios de verificación, acreditado como organismo de evaluación de la conformidad y sometido a requisitos equivalentes a los de auditoría: formación, control de calidad, ética e independencia.
Si un Estado admite a prestadores independientes, debe admitir también a otro auditor.
La Directiva (UE) 2026/470 mantiene la verificación con seguridad limitada y suprime el mandato a la Comisión de adoptar normas de verificación razonable y de fijar la fecha desde la que el dictamen se apoyaría en ellas (artículo 26 bis, apartado 3, de la Directiva 2006/43/CE). La adopción del régimen de verificación limitada se aplaza al 1 de julio de 2027. Mientras tanto, los Estados miembros pueden aplicar normas técnicas nacionales. El comunicado de 20 de octubre de 2026 recomienda tener en cuenta la norma técnica de verificación del ICAC de diciembre de 2024, que no está aprobada, las directrices de COESA y la ISSA 5000.
En España, el único requisito vigente que encontramos está en el artículo 49.6 del Código de Comercio: el EINF lo verifica un prestador independiente de servicios de verificación. No encontramos otro requisito en el texto vigente del artículo 49, del artículo 262 de la Ley de Sociedades de Capital ni del artículo 5.1 f) de la Ley 22/2015, de Auditoría de Cuentas. Según ese precepto, el auditor de cuentas debe comprobar únicamente que el estado esté incluido en el informe de gestión; no lo verifica.
El proyecto caducado proponía que esos prestadores estuvieran acreditados por la Entidad Nacional de Acreditación. Al haber caducado, no es norma vigente.
Qué significa para una firma de auditoría#
La verificación del informe de sostenibilidad es un encargo distinto de la auditoría de cuentas, con su propio alcance. Hoy, en España, el auditor de cuentas, en su función de auditor de las cuentas, no verifica el EINF. Si la CSRD llega, el encargo dependerá de cómo cada Estado elija quién puede prestarla, de las normas ESRS vigentes para cada ejercicio y de la ley española que aún no existe. Conviene seguir el calendario en el DOUE y en el BOE, sin dar por hecho plazos ni cifras que no figuren en esas fuentes.
Fuentes oficiales#
Todas se consultaron el 25 de octubre de 2026.
- Directiva (UE) 2022/2464, CSRD (DOUE)
- Directiva (UE) 2025/794, stop-the-clock (DOUE)
- Directiva (UE) 2026/470, Ómnibus I (DOUE)
- Reglamento Delegado (UE) 2023/2772, ESRS (DOUE)
- Reglamento Delegado (UE) 2025/1416 (DOUE)
- Reglamento Delegado (UE) 2026/1563 (DOUE)
- Reglamento Delegado (UE) 2026/1560 (DOUE)
- Proyecto de Ley 121/000038, Congreso de los Diputados
- Real Decreto 806/2026, de disolución del Congreso de los Diputados y del Senado y de convocatoria de elecciones (BOE-A-2026-20742)
- Reglamento del Congreso, artículo 207 (BOE-A-1982-5196)
- Ley 11/2018, en materia de información no financiera y diversidad (BOE-A-2018-17989)
- Código de Comercio, artículo 49 (BOE)
- Ley de Sociedades de Capital, texto refundido (BOE-A-2010-10544)
- Ley 22/2015, de Auditoría de Cuentas (BOE-A-2015-8147)
- Tercer comunicado conjunto CNMV-ICAC, 20 de octubre de 2026 (ICAC)
Preguntas habituales
- FAQ.1
¿Qué es la CSRD?
La Directiva (UE) 2022/2464, que obliga a publicar un informe de sostenibilidad con las normas ESRS y lo somete a verificación con seguridad limitada. Sustituye la información no financiera de la Directiva 2014/95/UE. Su alcance lo fija ahora la Directiva Ómnibus de 2026.
- FAQ.2
¿Cuándo se aplica la CSRD en España?
Todavía no. España no ha traspuesto la directiva. El proyecto de ley quedó caducado el 6 de octubre de 2026, según la ficha del Congreso, y coincide con la disolución de las Cortes. Mientras tanto se aplica la Ley 11/2018 a quienes cumplen sus requisitos.
- FAQ.3
¿Qué son las ESRS?
Son las normas europeas de información de sostenibilidad, aprobadas por el Reglamento Delegado (UE) 2023/2772. La revisión ya está adoptada: el Reglamento Delegado (UE) 2026/1563 sustituye sus anexos y se aplica desde los ejercicios que comiencen en 2027.
- FAQ.4
¿Qué diferencia hay entre la CSRD y el EINF?
El EINF es el estado de información no financiera de la Ley 11/2018, vigente hoy en España. La CSRD es la directiva europea que lo sustituirá, con normas ESRS y verificación con seguridad limitada, y con un alcance que la Ómnibus reduce a las grandes empresas.
- FAQ.5
¿Quién verifica el informe de sostenibilidad?
La directiva prevé al auditor de cuentas y, según cada Estado, a otro auditor o a un prestador independiente. En España hoy el EINF lo verifica un prestador independiente. El auditor de cuentas, en esa función, solo debe comprobar que el estado esté incluido en el informe de gestión.